Wenn der Leitzins fällt – lohnt sich das Zinssparen noch?
Die Finanzmärkte sind ständig im Wandel. Mit dem Leitzins steigen und fallen die Sparzinsen. Was bedeutet das für Tagesgeld und ZinsPockets?
Inhaltsverzeichnis
Die Finanzmärkte sind ständig im Wandel. Phasen mit hohen Leitzinsen, wie in den Jahren 2023 und 2024, begünstigen das Zinssparen. Doch was tun, wenn der Leitzins sinkt? Das erfährst du in diesem Artikel.
Wie der Leitzins die Sparzinsen beeinflusst
Mit den Leitzinsen steuert die Europäische Zentralbank (EZB) vor allem die Inflation. Ist die Inflation zu hoch, kann sie die Leitzinsen anheben, damit Kredite teurer werden und die Preise weniger stark steigen. Geht die Inflation zurück, kann sie die Zinsen wieder senken.
Das wirkt sich auch auf Tages- und Festgeld aus. Steigen die Leitzinsen, wird das Zinssparen in der Regel attraktiver, sinken sie, gehen auch die Sparzinsen meist zurück. Dabei stehen Banken immer wieder in der Kritik: Laut Verbraucherzentrale geben sie höhere Zinsen im Kreditgeschäft umgehend weiter, bei den Sparzinsen aber nicht oder nur sehr langsam. Bei Zinssenkungen ist es umgekehrt: Sinkende Sparzinsen kommen schnell bei den Sparenden an.
Wie stark sich das auswirkt, zeigen die vergangenen Jahre. Nach einer langen Phase mit Null- und Negativzinsen hob die EZB die Leitzinsen ab 2022 an, um der hohen Inflation entgegenzuwirken, zum ersten Mal seit elf Jahren. Es blieb nicht bei einer Erhöhung, und das Zinssparen erlebte einen Aufschwung: Im Sommer 2023 zahlten laut Verbraucherzentrale Hamburg einige Banken selbst fürs Tagesgeld wieder mehr als 3 %. Ab Mitte 2024 drehte sich die Richtung. Die EZB senkte die Leitzinsen schrittweise, und auch die Zinsen vieler Tages- und Festgeldangebote gingen deutlich zurück. 2026 zeigt, wie schnell sich das wieder ändern kann: Die EZB hat die Leitzinsen erneut angehoben.
ZinsPocket und ZinsPocket Plus als Alternativen zu Tages- und Festgeld
Auch Evergreen hat mit dem ZinsPocket und dem ZinsPocket Plus zwei Zinsprodukte im Angebot. Anders als das klassische Tagesgeld sind beide in Geldmarktfonds investiert und direkt an die Leitzinsen der EZB angelehnt. Steigen die Leitzinsen, wird das transparent weitergegeben. Sinken sie, allerdings auch.
Das ZinsPocket ist täglich verfügbar und damit eine Alternative zum Tagesgeld. Das ZinsPocket Plus ist eine Alternative zum Festgeld. Neben einem Geldmarktfonds legt es in europäische Unternehmensfinanzierungen mit dem besten Kreditrating an (nur AAA-Tranchen). Dadurch besteht die Chance auf einen etwas höheren Ertrag. Dafür sind Wertschwankungen möglich, und das Geld ist erst nach einer Haltedauer von sechs Monaten täglich verfügbar.
Zinshopping bringt kaum Punkte
Natürlich finden sich – auch bei fallendem Leitzins – immer wieder Lockangebote, die eine ungewöhnlich gute Verzinsung bieten. Doch meist gilt dieser Zins nur für einen sehr begrenzten Zeitraum, zum Beispiel nur drei Monate. Danach sinkt die Verzinsung wieder hin zum allgemeinen Niveau – oder fällt sogar niedriger aus. So genanntes „Zinshopping“, bei dem man von Angebot zu Angebot „hüpft“, bringt also vom Aufwand-Nutzen-Verhältnis oft nicht viel.
Was lohnt sich nun?
Die Frage ist: Lohnt sich das Zinssparen noch, wenn der Leitzins sinkt? Unsere Antwort ist: Ja, aber du solltest auch auf weitere Anlageprodukte setzen.
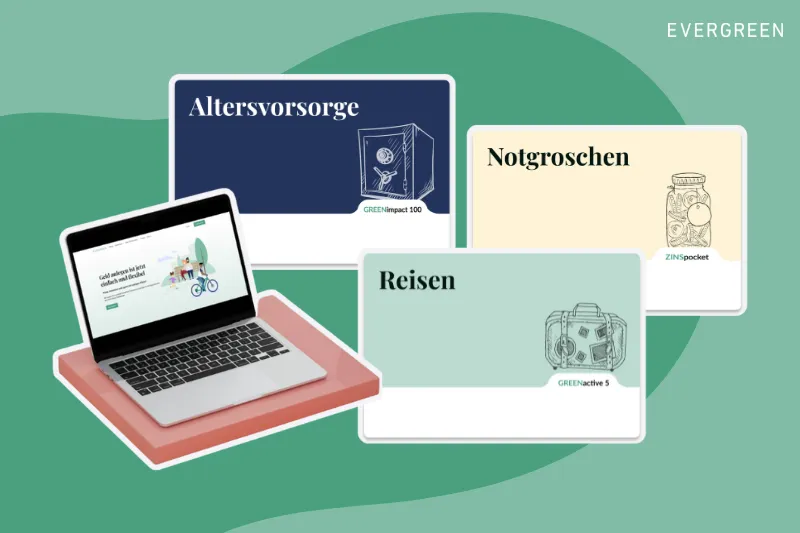
Grundsätzlich zählen Tagesgeldkonten und das ZinsPocket zu den risikoarmen Anlagemöglichkeiten. Zudem kann schnell über das eigene Geld verfügt werden, wenn es gebraucht wird. Deshalb sind sie vor allem für den so genannten Notgroschen geeignet. Also für das finanzielle Polster für unvorhergesehene Ausgaben, wie eine Autoreparatur oder eine neue Waschmaschine. Dieser Puffer sollte die Höhe von 3–6 Monatsgehältern haben. Das ZinsPocket Plus passt dagegen eher zu Geld, das du für eine Weile zurücklegen möchtest und nicht jederzeit brauchst, ähnlich wie bei Festgeld.
Für mittelfristige Wünsche und Ziele, wie eine größere Reise oder die Renovierung der Wohnung, werden andere Anlageformen interessant. Denn diese Ziele erfordern oft mehr Geld, als man auf einmal zur Verfügung hat. Daher ist es wichtig, rechtzeitig mit dem Sparen zu beginnen. Mit einem Anlagehorizont von 3–5 Jahren kann bei der Geldanlage ein wenig mehr Risiko eingegangen werden. Gemischte Anlagefonds oder Anleihen können hier eine gute Option sein.
Risiko und Laufzeit
Eine Grundregel im Vermögensaufbau ist: Je länger man sein Geld anlegen möchte, desto eher lohnt es sich, mit dem Risiko hochzugehen. Auf den ersten Blick erscheint das vielleicht verwirrend. Gerade wenn man zum Beispiel langfristig in seine Altersvorsorge investieren will, möchte man vielleicht stärker auf Sicherheit setzen. Schließlich geht es um die Absicherung im Alter.
Allerdings soll sich das Anlegen natürlich auch lohnen. Renditechancen gibt es jedoch in der Regel nur, wenn man auch ein gewisses Risiko zulässt. Im Vermögensaufbau wird darauf gesetzt, dass ein möglichst langer Anlagezeitraum dabei helfen kann, Schwankungen auszusitzen und auf das langfristige Wachstum des Marktes zu bauen.
Unser Fazit
Die Zinslandschaft kann sich schnell verändern, das machen die Jahre seit 2022 deutlich: Auf Erhöhungen folgten Senkungen und dann wieder Erhöhungen. Mit ihr verändern sich auch die Erträge von Zinsprodukten. Zwar sind Zinsprodukte wie Tagesgeld oder das Evergreen ZinsPocket für den Notgroschen durchaus sinnvoll, da du dein Geld dort risikoarm „parken“ und auch kurzfristig darauf zugreifen kannst. Das ZinsPocket Plus kann eine Option sein, wenn du Geld für einen längeren Zeitraum zurücklegen möchtest. Doch gerade wenn der Leitzins sinkt und du deine Ziele eher mittel- oder langfristig erreichen möchtest, lohnt sich ein Blick auf alternative Anlageformen.
Fonds oder andere Investments mit etwas höherem Risiko bieten dir bei längeren Sparzeiträumen mehr Chancen, von möglichen Kursgewinnen zu profitieren. Je ausdauernder du dein Geld anlegst, desto eher kannst du Marktschwankungen aussitzen. Bei Evergreen kannst du in verschiedenen Pockets verschiedene Sparziele mit unterschiedlicher Anlagedauer und Risikostrategie verfolgen. Damit kannst du auch in Zeiten sinkender Zinsen die passende Strategie für deinen Vermögensaufbau finden.
Geschrieben von Franziska Wilhelm
Dieser Beitrag dient der Information und ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.