Sichere Geldanlage im Ruhestand: Worauf muss ich achten?
Wohin mit dem Geld, wenn der Ruhestand beginnt? Wir zeigen dir vier Kriterien für die Geldanlage im Ruhestand und wie zwei Rechner dir helfen können.
Inhaltsverzeichnis
Jahrelang spart man fleißig für den Ruhestand und freut sich auf den neuen Lebensabschnitt. Doch wohin mit dem Geld, sobald der Zeitpunkt endlich gekommen ist? Der Übergang in den Ruhestand bringt auch in finanzieller Hinsicht viele Veränderungen mit sich. Im besten Fall konntest du dir während deiner Arbeitsjahre ein finanzielles Polster für deine Altersvorsorge aufbauen.
Das angesparte Geld einfach auf einem Girokonto liegen zu lassen, ist heutzutage allerdings keine sinnvolle Option mehr. Denn bei vielen Girokonten gibt es keine oder nur geringe Zinsen, während gleichzeitig die Preise durch die Inflation steigen. Liegt der Zins unter der Inflationsrate, besteht die ständige Gefahr eines realen Wertverlustes der Ersparnisse: Mit der Zeit kannst du dir von deinem Geld weniger leisten. Aber auch wer sein Geld bereits angelegt hat, sollte prüfen, ob die Anlage noch zum Ruhestand passt. Es ist daher wichtig, sich auch um die finanzielle Sicherheit während der Rente zu kümmern. Wir geben dir vier Kriterien an die Hand für eine möglichst stabile und flexible Geldanlage im Ruhestand.
Vier Kriterien für eine optimale Geldanlage im Ruhestand
Wenn das Girokonto keine gute Option mehr ist, lohnt es sich, über eine Geldanlage nachzudenken. Allerdings nicht so wie in jungen Jahren, wenn beim Ansparen der langfristige Vermögensaufbau im Vordergrund steht. Im Ruhestand geht es eher darum, das Geld zu bewahren und zu nutzen. Worauf kommt es also an, wenn du dein Geld im Ruhestand sinnvoll anlegen möchtest? Die folgenden vier Kriterien sollten bei der Auswahl der richtigen Geldanlage beachtet werden. Am Schluss zeigen wir dir anhand eines Praxisbeispiels, wie du dir mit zwei Rechnern von Evergreen einen Eindruck verschaffen kannst, wie sich dein Geld im Ruhestand entwickeln kann.
Sicherheit
Der wichtigste Punkt für eine gute Geldanlage im Ruhestand ist die Sicherheit. Aus diesem Grund scheiden bereits einige Kapitalanlagen oder Geldanlagemöglichkeiten bei der Auswahl einer geeigneten finanziellen Vorsorge aus. Aktien beziehungsweise Aktienfonds stellen beispielsweise keine sichere Option dar, da sie in Krisenzeiten zeitweise stark an Wert verlieren können: In der Finanzkrise 2007 bis 2009 verlor der weltweite Aktienindex MSCI World zeitweise rund die Hälfte seines Werts. Muss man in einer solchen Phase auf das Geld zugreifen, wird der Verlust endgültig und lässt sich nicht mehr aufholen. Es ist daher bei der Geldanlage im Ruhestand wichtig, ein möglichst geringes Risiko einzugehen und sich nicht nur von hohen Renditen locken zu lassen. Dafür fallen die Renditechancen meist bescheidener aus. Welche Erträge tatsächlich möglich sind, hängt unter anderem vom Zinsniveau ab und lässt sich nicht garantieren, auch nicht bei Anlagen mit geringem Risiko.
Flexibilität
Ein weiterer entscheidender Punkt bei der Geldanlage im Ruhestand ist die Möglichkeit, jederzeit schnell und flexibel auf die Ersparnisse zugreifen zu können. Flexibilität steht im Vordergrund, da im Ruhestand das Geld eher ausgezahlt als weiter angespart wird. Dein Geld sollte dir also täglich zur Verfügung stehen. Im besten Fall sollte die Geldanlage im Ruhestand ebenso flexibel und erreichbar sein wie ein Girokonto.
Einfachheit
Hand in Hand mit der Flexibilität geht auch die Einfachheit der Geldanlage. Um das angelegte Geld bestmöglich nutzen zu können, sollte der Zugriff so einfach sein, dass man nicht jedes Mal auf die Bank angewiesen ist. Ein einfacher und selbstständiger Zugriff auf die Geldanlage ist daher entscheidend für die finanzielle Absicherung in der Rente.
Kosten
Auch die Kosten der Geldanlage dürfen nicht übersehen werden, damit die Rendite nicht vollständig von entstehenden Gebühren verschluckt wird. Es muss daher bei der Entscheidung und beim Abschluss einer Geldanlage darauf geachtet werden, dass keine Provision anfällt und keine Ausgabeaufschläge entstehen. Außerdem sollten bei Ein- und Auszahlungen keine zusätzlichen Kosten entstehen. Auch hohe Service- oder Depotgebühren gilt es zu vermeiden.
Praxisbeispiel: Wie lege ich mein Geld im Ruhestand an?
Als Erstes solltest du dir einen konkreten Überblick über deine Einnahmen, Ausgaben und Ersparnisse verschaffen. Eventuell können daraufhin regelmäßige Ausgaben überdacht und der neuen Lebenssituation angepasst werden. Auch dafür ist es nützlich zu wissen, wofür du deine Ersparnisse während des Ruhestands nutzen möchtest.
Wie sich dein Geld dann im Ruhestand entwickeln kann, lässt sich mit zwei Rechnern von Evergreen veranschaulichen: Der Strategierechner ist frei zugänglich für jede Person, auch ohne Login. Der Zukunftsrechner steht dir nach dem kostenlosen Login in deinem Evergreen-Depot zur Verfügung.
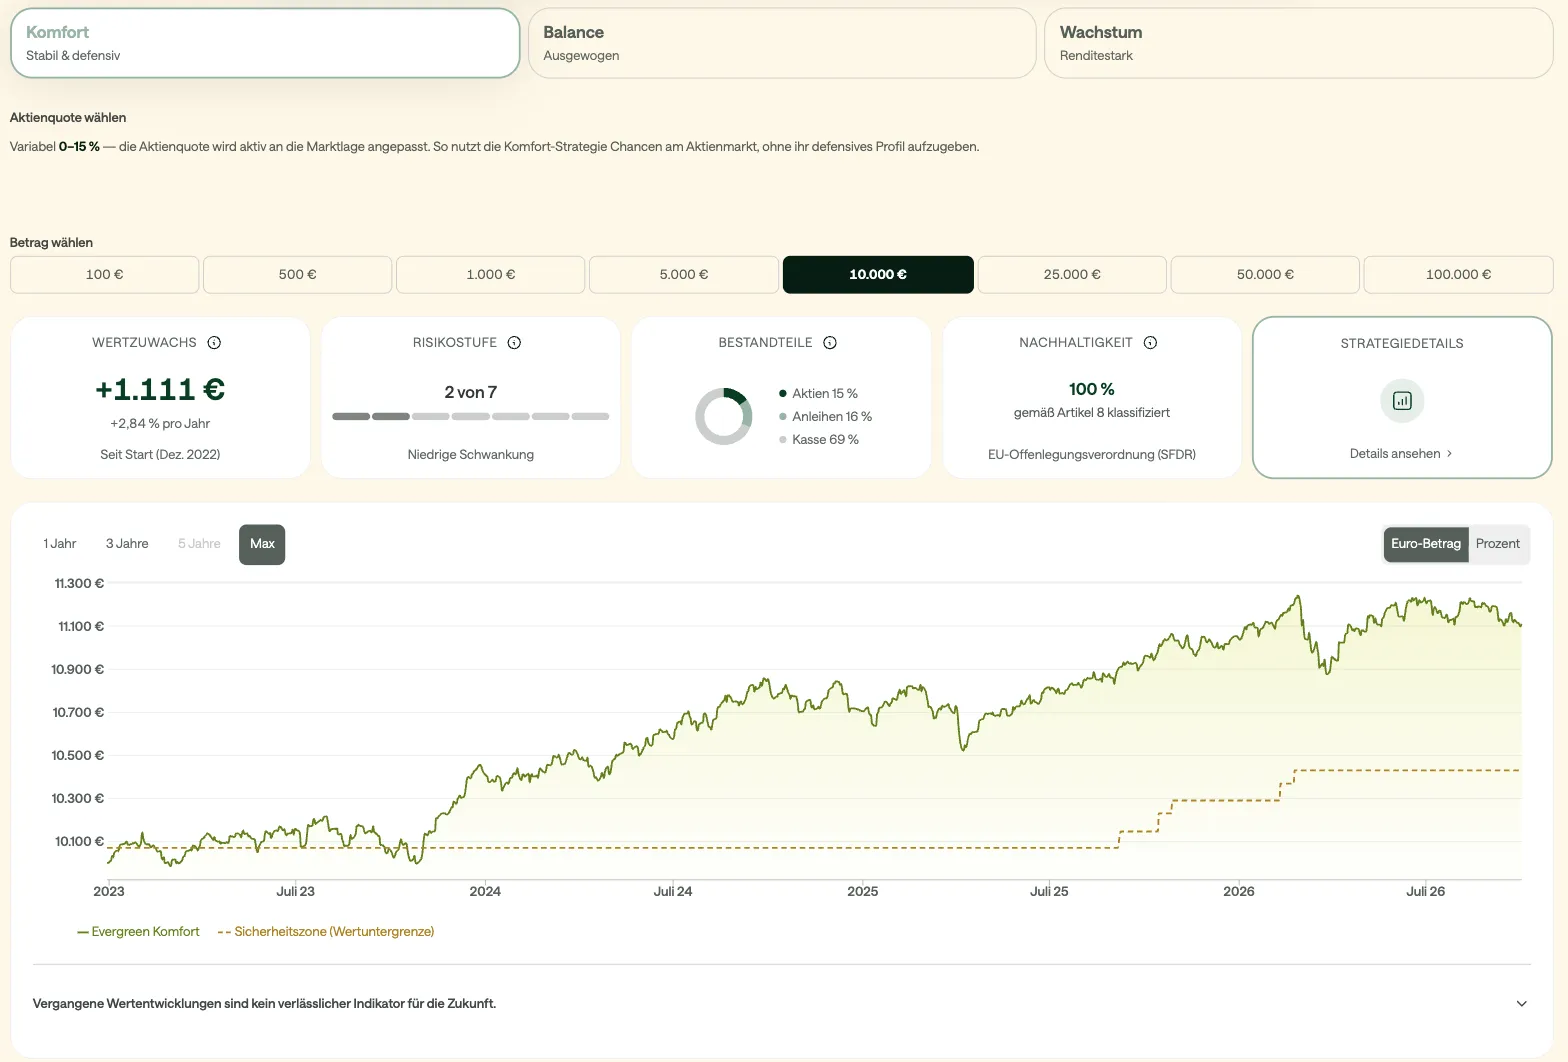
Im Strategierechner siehst du, wie sich die Strategien von Evergreen seit ihrem Start entwickelt haben. Wähle eine Strategie aus, zum Beispiel die defensive Strategie Evergreen Komfort, und einen Anlagebetrag. Der Rechner zeigt dir die Wertentwicklung seit Start, die Risikostufe auf einer Skala von 1 bis 7 und die Zusammensetzung aus Aktien, Anleihen und Kasse. Je defensiver eine Strategie ausgerichtet ist, desto weniger schwankt ihr Wert in der Regel. Verluste sind dadurch aber nicht ausgeschlossen, und vergangene Wertentwicklungen sind kein verlässlicher Indikator für die Zukunft.
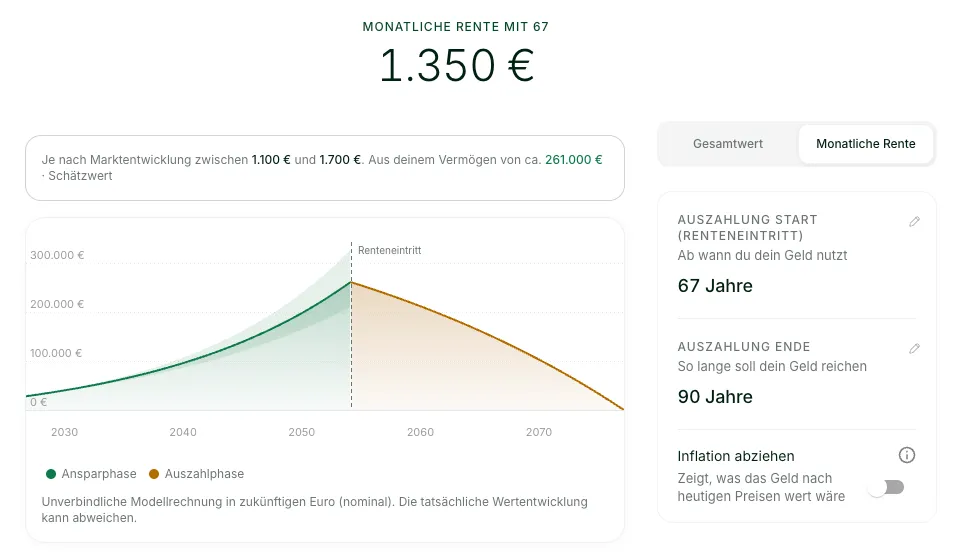
Der Zukunftsrechner zeigt dir, wie sich dein Vermögen bis zum Beginn des Ruhestands und danach entwickeln kann. Du legst fest, ab welchem Alter du dir dein Geld auszahlen lassen möchtest und bis zu welchem Alter es reichen soll. In unserem Beispiel sind das 67 und 90 Jahre. Außerdem wählst du aus, welche deiner Pockets, also deiner Teildepots für unterschiedliche Sparziele, in die Berechnung einfließen sollen. In unserem Beispiel sind das zwei Pockets mit den Strategien Evergreen Balance 30 und Evergreen Balance 60.
Als Ergebnis zeigt dir der Rechner das voraussichtliche Vermögen zu Beginn der Auszahlung. In unserem Beispiel sind das rund 261.000 €, je nach Marktentwicklung zwischen 210.000 € und 330.000 €. Daraus errechnet der Rechner, was du dir monatlich auszahlen lassen kannst, im Beispiel rund 1.350 € pro Monat, je nach Marktentwicklung zwischen 1.100 € und 1.700 €. Die Grafik zeigt, wie das Vermögen in der Auszahlphase Schritt für Schritt abnimmt, bis es zum gewählten Endalter aufgebraucht ist.
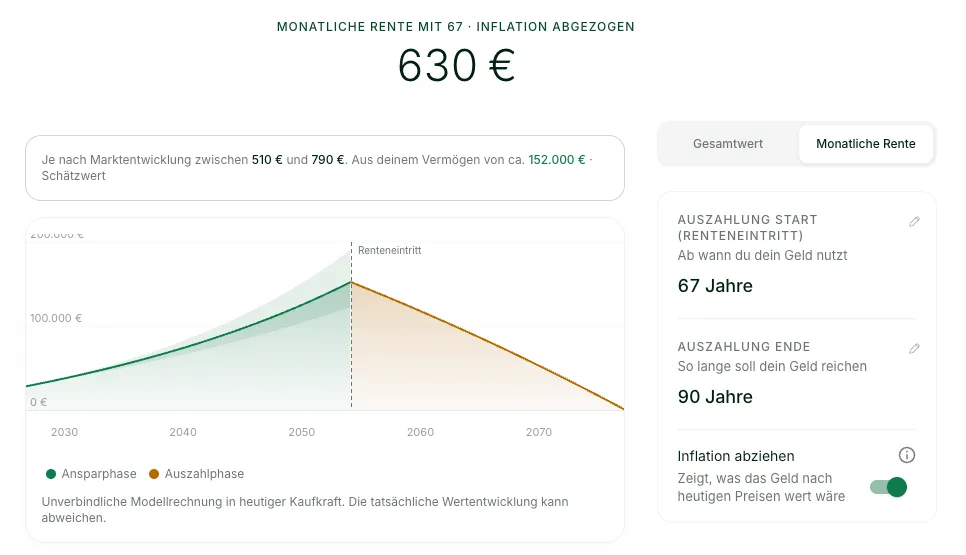
Mit dem Schalter „Inflation abziehen“ siehst du, was dieses Geld nach heutigen Preisen wert wäre. Gerade im Ruhestand lohnt sich dieser Blick: In unserem Beispiel sinkt die monatliche Auszahlung dann auf rund 630 € (Bandbreite 510 € bis 790 €), weil der Rechner mit steigenden Preisen rechnet (Annahme: 2 % pro Jahr). So wird sichtbar, wie stark die Inflation an der Kaufkraft deines Geldes zehren kann und warum sie in deine Planung gehört.
Alle Werte sind unverbindliche Modellrechnungen, die tatsächliche Wertentwicklung kann abweichen. Diese Zahlen dienen nur der Veranschaulichung, wie deine mögliche Geldanlage im Ruhestand aussehen könnte.
Geschrieben von Maria Bauer
Dieser Beitrag dient der Information und ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.