Wie wichtig ist finanzielle Vorsorge für junge Menschen?
Auch wenn das Alter noch weit entfernt ist, sollten sich junge Menschen mit dem Thema finanzielle Vorsorge beschäftigen. Wir klären, welche Art Vorsorge dafür am sinnvollsten ist.
Inhaltsverzeichnis
Übers Älterwerden denken nicht viele gerne nach und insbesondere für junge Menschen steht das Thema finanzielle Vorsorge oft ganz weit hinten auf der Prioritätenliste. Doch um irgendwann sorgenfrei in Rente gehen zu können, ist es wichtig, sich schon in jungen Jahren mit dem Thema Altersvorsorge auseinanderzusetzen. Hierbei gilt nämlich wie für alle anderen Sparvorhaben: Früh anfangen lohnt sich.
Doch warum sollte man sich überhaupt mit dem Thema beschäftigen, kümmert sich nicht der Staat um die Rente? Ganz so einfach ist es leider nicht. In Deutschland ist zwar fast jede:r Angestellte über die gesetzliche Rentenversicherung abgesichert – diese reicht aber häufig nicht aus, um den gewohnten Lebensstandard im Alter zu halten. Daher wird eine zusätzliche Altersvorsorge immer wichtiger.
Die 3 Säulen der Altersvorsorge
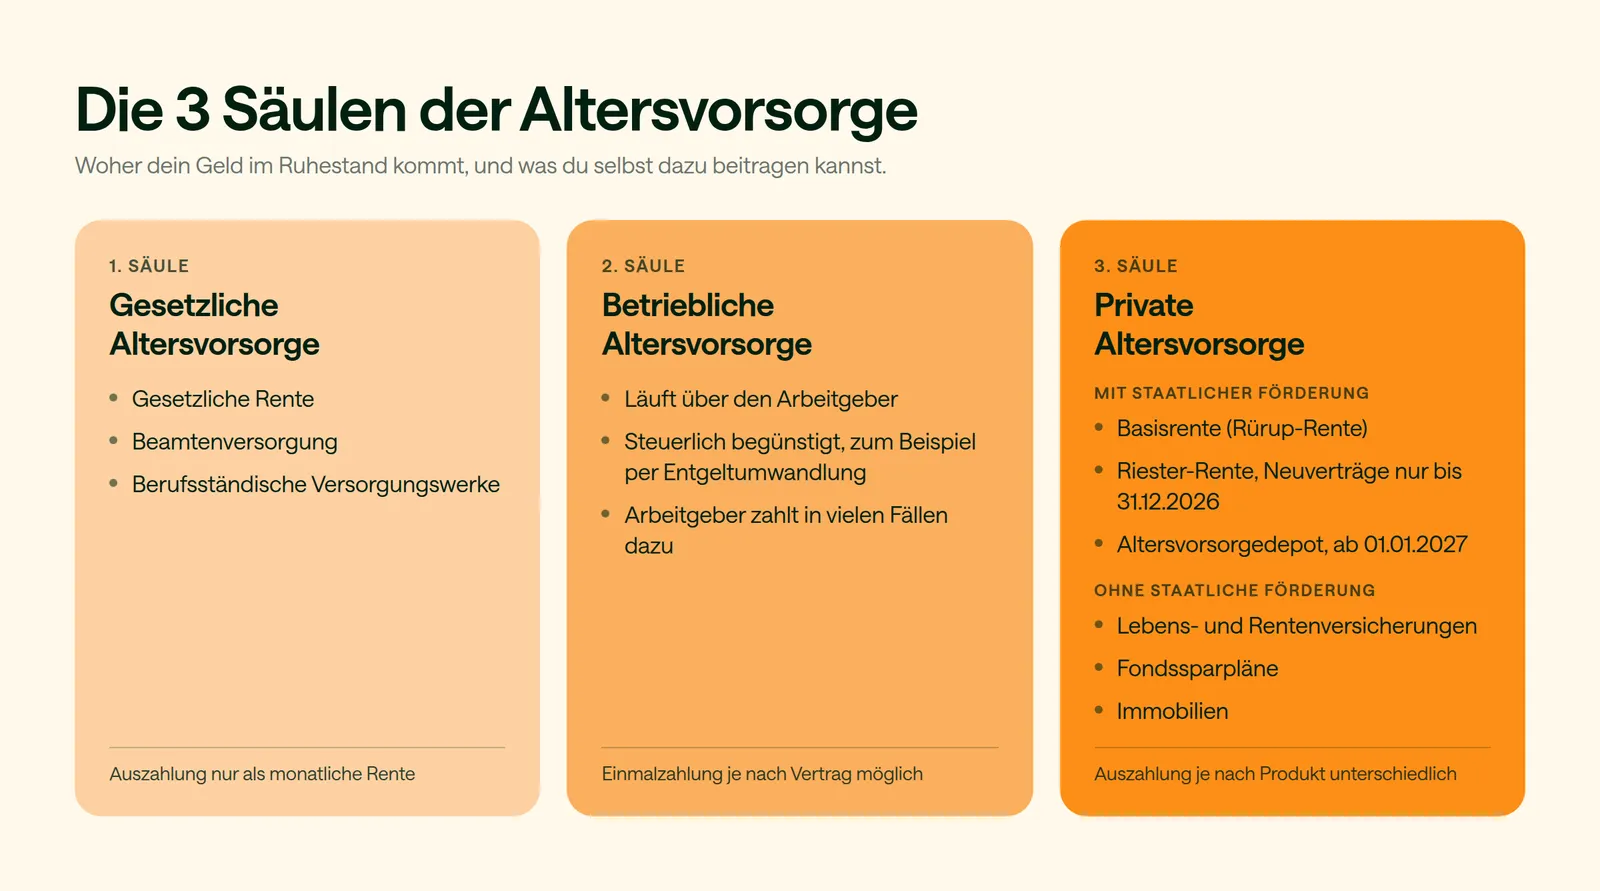
Welche Möglichkeiten zur finanziellen Vorsorge gibt es überhaupt? In Deutschland unterscheidet man dabei zwischen 3 Säulen.
1. Säule: Gesetzliche Altersvorsorge
Die gesetzliche Altersvorsorge bildet die Basisversorgung im Alter. Für die meisten Angestellten wird sie durch die gesetzliche Rente sichergestellt. Ebenfalls zur ersten Säule zählen berufsständische Versorgungswerke und die Beamtenversorgung.
Alle Vorsorgeformen der ersten Säule haben die Gemeinsamkeit, dass das hinterlegte Kapital nicht als Gesamtbetrag, sondern nur als Rente ausgezahlt werden kann (d. h. in monatlichen Zahlungen).
2. Säule: Betriebliche Altersvorsorge
Die zweite Säule bildet die betriebliche Altersvorsorge (bAV). Sie wird über den Arbeitgeber abgeschlossen und steuerlich begünstigt. Die Beiträge können zum Beispiel per Entgeltumwandlung direkt aus dem Bruttogehalt gezahlt werden. Die Auszahlungen müssen im Alter versteuert werden. Dafür ist es – je nach Vertrag – möglich, sich Leistungen der betrieblichen Altersvorsorge als Einmalzahlung auszahlen zu lassen.
3. Säule: Private Altersvorsorge
Die dritte Säule umfasst alle Vorsorgeverträge, die man selbst abschließt. Dazu gehören Produkte mit staatlicher Förderung (Basisrente, Riester-Rente und ab 2027 das Altersvorsorgedepot) und Produkte ohne staatliche Förderung (Lebens- und Rentenversicherungen, Fondssparpläne und Immobilien). Bei den Produkten ohne Förderung werden die Beiträge von der:dem Sparenden aus dem bereits versteuerten Einkommen gezahlt.
Basisrente (Rürup-Rente)
Die Basisrente (auch Rürup-Rente genannt) ist eine Form der Leibrente und wird steuerlich gefördert, insbesondere für Selbstständige. Das angesparte Kapital kann nicht als Gesamtbetrag, sondern nur als Rente ausgezahlt werden (d. h. in monatlichen Zahlungen). Außerdem darf der Vertrag weder beliehen, vererbt, übertragen, veräußert noch kapitalisiert werden.
Riester-Rente
Die Riester-Rente wird über staatliche Zulagen und einen Steuervorteil gefördert. Die Auszahlungen müssen versteuert werden. Bei der Riester-Rente ist es möglich, sich 30 % des vorhandenen Kapitals als Einmalzahlung auszahlen zu lassen. Neue Riester-Verträge sind nur noch bis zum 31.12.2026 möglich, bestehende Verträge laufen weiter.
Altersvorsorgedepot (ab 2027)
Ab dem 01.01.2027 startet das Altersvorsorgedepot als neue staatlich geförderte Form der privaten Altersvorsorge und löst die Riester-Rente für neue Verträge ab. Die Förderung besteht aus einer Grundzulage von bis zu 540 € pro Jahr (50 % auf die ersten 360 € Eigenbeitrag, 25 % auf Beiträge bis 1.800 €) und einer Kinderzulage von bis zu 300 € pro Kind und Jahr. Anders als bei der Riester-Rente ist die Auszahlung nicht auf eine lebenslange Rente festgelegt.
Lebens- und Rentenversicherung
Der Hauptunterschied zwischen Lebens- und Rentenversicherungen liegt in der Art der Auszahlung. So erhält man bei Kapital-Lebensversicherungen nach Ende der Laufzeit die gesamte Versicherungssumme als Einmalzahlung. Bei der Rentenversicherung hingegen handelt es sich um einen monatlich fixen Betrag.
Außerdem besitzt die Lebensversicherung einen Todesfallschutz. Das bedeutet, die Familie des Versicherten bekommt Geld, sollte dieser vor Ablauf der vereinbarten Laufzeit sterben.
Fondssparpläne
Bei einem Fondssparplan kaufen Anleger monatlich für einen bestimmten Betrag Fondsanteile. Dabei kann es sich um Anteile aus regulären Aktienfonds oder den kostengünstigeren ETF handeln. Im Vergleich zu Versicherungen trägt hier der:die Anlegende das volle Kapitalmarktrisiko, hat dafür aber höhere Renditechancen und deutlich niedrigere Kosten.
Immobilien
Immobilien werden oftmals nicht bei den klassischen Vorsorgeformen aufgeführt. Dennoch bieten sie eine gute Möglichkeit zur Altersvorsorge, vor allem wenn man sich dadurch im Alter die Miete sparen kann. Aufgrund der deutlich gestiegenen Immobilienpreise sollte ein Kauf allerdings gut abgewogen werden. Die niedrigen Finanzierungskosten wiegen die teuren Kaufpreise nämlich oftmals nicht auf.
Das Problem mit der gesetzlichen finanziellen Vorsorge
Warum ist es nun nicht ausreichend, sich lediglich auf die erste Säule der Altersvorsorge zu verlassen? Das hat mehrere Gründe: Zunächst einmal ist die Höhe der späteren Rentenauszahlung abhängig von verschiedenen Faktoren, wie beispielsweise Einkommenshöhe und Dauer der Berufstätigkeit. Dadurch besteht besonders für Menschen mit geringerem Einkommen oder kürzerer Arbeitszeit die Gefahr, in die Altersarmut zu rutschen.
Aber auch für heutige Vielverdiener:innen ist es allein mit der gesetzlichen Rente oft schwierig, den bisherigen Lebensstandard im Alter zu halten. Das liegt daran, dass die gesetzliche Rentenversicherung auf dem sogenannten Umlageverfahren beruht. Das heißt, die aktuelle Generation an Beitragszahler:innen finanziert die Rente der aktuellen Rentengeneration. Menschen, die jetzt arbeiten, bekommen ihre Rente später also von den nachkommenden Generationen finanziert.
Durch den demografischen Wandel müssen in Zukunft voraussichtlich immer weniger Erwerbstätige immer mehr Renten finanzieren. Das Rentenniveau ist bis 2031 gesetzlich bei 48 % abgesichert (Haltelinie, beschlossen im Dezember 2025). Danach dürfte es voraussichtlich weiter sinken.
Früh fürs Alter sparen zahlt sich aus
Die finanzielle Lücke, die zwischen der zu erwartenden gesetzlichen Rente und dem voraussichtlich benötigten Geld entsteht, bezeichnet man als Rentenlücke.
Bei einem voraussichtlich sinkenden Rentenniveau und zusätzlicher Inflation kann diese Lücke in Zukunft größer werden. Der Masterplan für eine ausreichende Zusatzrente kann daher nicht früh genug in Angriff genommen werden.
Wer bereits früh damit anfängt Geld fürs Alter zurückzulegen, hat durch die lange Spardauer besonders gute Chancen auf ein großes Finanzpolster zu Rentenbeginn – auch wenn zu Beginn nur kleine Beträge zur Seite gelegt werden können. Außerdem können Langzeit-Sparer:innen stärker von Zins- und Zinseszins-Effekten profitieren, und Investments bieten über lange Zeiträume Renditechancen.
Eine geeignete finanzielle Vorsorge für junge Menschen
Wer jetzt nach der einen goldenen Regel für die perfekte finanzielle Vorsorge sucht, der wird leider enttäuscht. Welche Möglichkeit der Absicherung sich am besten eignet, ist abhängig von vielen unterschiedlichen Faktoren. Neben der persönlichen Lebenslage sind auch die eigenen Ansprüche und finanziellen Mittel ausschlaggebend für die Wahl einer passenden Vorsorgeform.
Insbesondere für junge Menschen spielt allerdings ein Kriterium eine besondere Rolle: Flexibilität. Denn gerade in den 20ern kann das Leben viele unvorhersehbare Wendungen nehmen. Daher ist es auch beim Sparen fürs Alter wichtig, dass Raten flexibel angepasst und auch mal ausgesetzt werden können. Außerdem sollte es möglich sein, in finanziellen Notlagen auf das Geld zuzugreifen, um so unnötige Kredite zu vermeiden. Denn was nützt Sparen auf der einen Seite, wenn auf der anderen Seite Schulden aufgebaut werden?
Flexibel Geld fürs Alter zurücklegen und gleichzeitig Renditechancen nutzen? Um dieses Vorhaben in die Realität umzusetzen, eignen sich Fondssparpläne am besten. Im Gegensatz zu Versicherungen oder gar Immobilien bieten sie eine kostengünstige Investitionsmöglichkeit und kommen in der Regel ohne langfristige Verträge aus.
Ein weiterer entscheidender Pluspunkt für alle, die bereits frühzeitig ihr Geld zur Vorsorge anlegen: Durch die lange Laufzeit der Anlage können Marktschwankungen deutlich besser ausgesessen werden, und es kann auch ein höheres Risiko eingegangen werden. Mit dem Risiko steigen die Renditechancen, aber auch das Verlustrisiko. Bei einer langjährigen Anlage können die Renditechancen von Aktien die Erträge anderer Sparverträge übertreffen, garantiert ist das jedoch nicht.
Um das Risiko breiter zu streuen, ist es sinnvoll, einen Fonds zu wählen, der viele Aktien aus verschiedenen Ländern, Industrien und Währungen enthält. Denn dadurch können Schwankungen an unterschiedlichen Börsen besser ausgeglichen werden. Verluste ausschließen kann die Streuung allerdings nicht.
Für junge Menschen kommt ab 2027 eine weitere Möglichkeit hinzu: das Altersvorsorgedepot. Es verbindet die Geldanlage in Fonds, ETFs und Anleihen mit einer staatlichen Förderung. Wer unter 25 Jahre alt ist, erhält zusätzlich einmalig einen Berufseinsteigerbonus von 200 €. Eine lebenslange Verrentung ist dabei nicht vorgeschrieben.
Geschrieben von Adriane Jannaber
Dieser Beitrag dient der Information und ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.