Welche Kosten entstehen, wenn ich Geld in Fonds anlege?
Die Kosten sind für den Anlageerfolg entscheidend. Doch welche Kosten entstehen bei der Kapitalanlage, speziell beim Investment in Fonds? Hier lohnt es sich, die verschiedenen Kostenbestandteile einmal im Detail zu beleuchten. Und zwar nicht nur die sichtbaren, sondern auch die unsichtbaren Kosten.
Inhaltsverzeichnis
Vorsicht vor versteckten Kosten
Um bei der Geldanlage erfolgreich zu sein und eine gute Rendite zu erzielen, sollte man vor allem auf die Kosten achten. Kosten spielen eine extrem wichtige Rolle beim Anlageerfolg.
Doch welche Kosten entstehen bei der Kapitalanlage, speziell beim Investment in Fonds?
Hier lohnt es sich, die verschiedenen Kostenbestandteile einmal im Detail zu beleuchten. Und zwar nicht nur die sichtbaren, sondern auch die unsichtbaren Kosten.
Sichtbare Kosten
Als größter Posten fällt hier die Managementvergütung an: Die Gebühr, die an das Fondsmanagement für die Umsetzung der Anlagestrategie innerhalb des Fonds zu zahlen ist. Im Durchschnitt liegt diese Gebühr für aktiv gemanagte Fonds bei etwa 1,25 % p.a.
Eine weitere wichtige Komponente ist die Verwaltergebühr der KVG (Kapitalverwaltungsgesellschaft). Die KVG administriert den Fonds und kümmert sich folglich um aufsichtsrechtliche Dinge, wie zum Beispiel das Reporting. Die Kosten für diese administrativen Tätigkeiten liegen hier im Mittel bei etwa 0,15 % p.a
Zu den sichtbaren Kosten gehört außerdem noch die Depotbankgebühr für die Verwahrstelle. Damit ist die Vergütung für die Verwahrung des Sondervermögens (des Fondsvermögens) bei einer von der Kapitalanlagegesellschaft unabhängigen Bank gemeint. Die Gebühren für diese Dienstleistung liegen durchschnittlich bei etwa 0,1 % p.a.
Abhängig von der Art des Erwerbs bzw. Handels der Fondsanteile können zusätzlich noch Ausgabeaufschläge hinzukommen. Je nachdem, wo man anlegt, kann es also sein, dass beim Erwerb von Fondsanteilen einmalig bis zu 5 % fällig werden.
Wir kalkulieren hier mal mit einem mittleren Ausgabeaufschlag von 2,5 %, der sich über eine mittlere Halteperiode von 5 Jahren verteilt. Das macht dann entsprechend 0,5 % p.a. Ausgabeaufschlag.
Die sichtbaren Kosten nachfolgend noch einmal zur Übersicht:
| Managementvergütung: | 1,25 % p.a. |
| Verwaltergebühr der KVG: | 0,15 % p.a. |
| Depotbankgebühr: | 0,1 % p.a. |
| Ausgabeaufschläge: | 0,5 % p.a. |
| Gesamt: | 2 % p.a. |
Insgesamt kommt es also schon zu durchschnittlich 2 % sichtbaren Kosten. Die ersten drei Posten (zusammen 1,5 % p.a.) werden direkt aus dem Fondsvermögen entnommen und stehen in der TER, die wir weiter unten erklären. Der Ausgabeaufschlag kommt einmalig beim Kauf dazu, hier ist er auf die Haltedauer umgerechnet.
Unsichtbare Kosten
Neben den sichtbar nachvollziehbaren Kosten fallen noch weitere an, die den Investmentertrag schmälern und nicht in der TER stehen. Alle Kosten eines Fonds findest du im Basisinformationsblatt (BIB), das es für jeden Fonds gibt. Es weist Einstiegs- und mögliche Ausstiegskosten, laufende Kosten wie Verwaltungs- und Transaktionskosten sowie mögliche Erfolgsgebühren getrennt aus und zeigt anhand eines Beispiels mit 10.000 €, wie sich die Kosten über die Zeit auswirken.
Zum Beispiel fallen für alle Wertpapiertransaktionen innerhalb des Fonds, die vom Fondsmanagement durchgeführt werden, Transaktionskosten an. Diese können durchaus noch einmal 0,5 bis 1 % p.a. betragen.
Weiterhin können für ausgewählte Fonds Performancegebühren an die Fondsmanagement-Gesellschaft fällig werden, wenn eine vorher definierte Wertentwicklung erreicht oder überschritten wird.
Besondere Vorsicht sollte übrigens bei Dachfonds geboten sein. Als Dachfonds bezeichnet man Fonds, die wiederum in andere Zielfonds investieren, wobei sich die einzelnen Gebührenbestandteile zum Nachteil der Anlegenden aufaddieren.
Abschließend können natürlich auch kleinere Kosten wie zum Beispiel für Wirtschaftsprüfer anfallen. Auch, wenn diese Kosten nicht maßgeblich hoch sind, sind diese meist nicht auf den ersten Blick erkennbar.
Was bedeutet das für dich?
Aufgrund der zahlreichen unterschiedlichen Kostenfaktoren lohnt es sich, die Gebühren einer Geldanlage genau anzusehen. Über die Jahre können sie sich spürbar auf die Rendite auswirken.
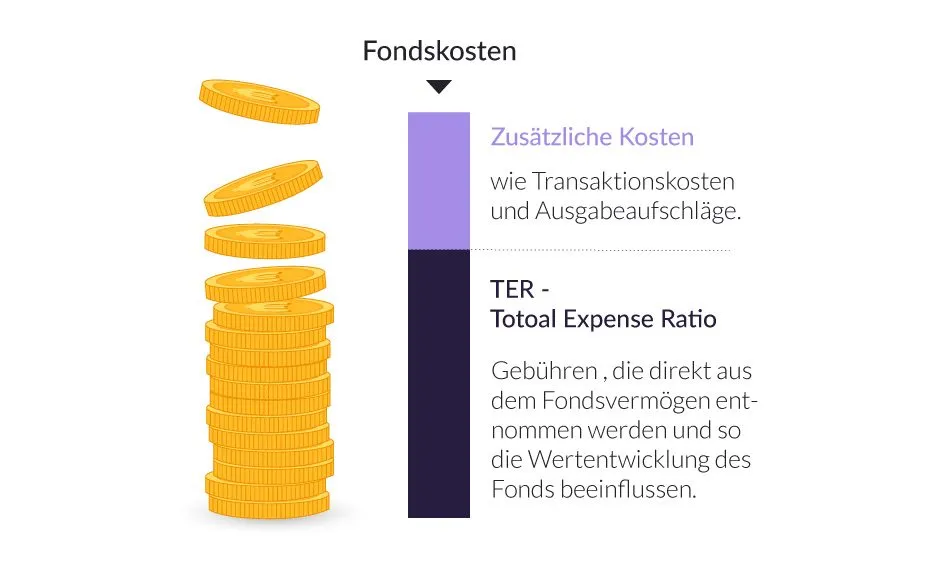
Seit 2004 müssen Fondsgesellschaften für Fonds mit Vertriebszulassung in Deutschland die Total Expense Ratio (TER), auch Gesamtkostenquote genannt, ausweisen. Sie fasst alle Kosten zusammen, die direkt aus dem Fondsvermögen entnommen werden und so die Wertentwicklung des Fonds beeinflussen. Dazu zählen vor allem die Managementvergütung, die Verwaltergebühr der KVG und die Depotbankgebühr, außerdem Kosten zum Beispiel für Wirtschaftsprüfung, Druck, Rechtsberatung, Werbung und den Jahresbericht. Anders als der Name vermuten lässt, enthält die TER keine Transaktionskosten für Umschichtungen im Fonds, keine Performancegebühren und keinen Ausgabeaufschlag. Dennoch sorgt sie für mehr Durchblick und erleichtert den Fondsvergleich. Alle Kosten zusammen zeigt dir das Basisinformationsblatt (BIB) des Fonds.
ETF-Kosten
Nicht nur bei aktiv gemanagten Investmentfonds, sondern auch bei passiven Investmentfonds (ETF – Exchange Traded Funds) entstehen für Investor:innen Kosten. Bei einem ETF fallen sowohl beim Kauf als auch beim Verkauf Transaktionsgebühren an. Alle Transaktionen werden nicht zu den Fondspreisen der Kapitalverwaltungsgesellschaft (KVG) abgerechnet, sondern zu den vom Market Maker gelieferten Kauf- und Verkaufskursen. Hinzu kommen, wie bei aktiv gemanagten Investmentfonds, laufende Kosten, die in der TER angegeben sind. Diese bewegen sich üblicherweise zwischen 0,01 % und 0,5 % pro Jahr.
Bei der Wahl der Geldanlage kann es sich durchaus lohnen, die Fondskosten zu berücksichtigen. Vor allem bei einem langen Investitionszeitraum können sich niedrige Gebühren positiv auf die Entwicklung der Rendite auswirken. Dabei ist auf die Kostentransparenz des Anbieters der Geldanlage zu achten, da nicht alle Kosten auf einen Blick sichtbar sind.
Geschrieben von Benjamin Kaden
Dieser Beitrag dient der Information und ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.