Die Liebe der Deutschen zum Bargeld
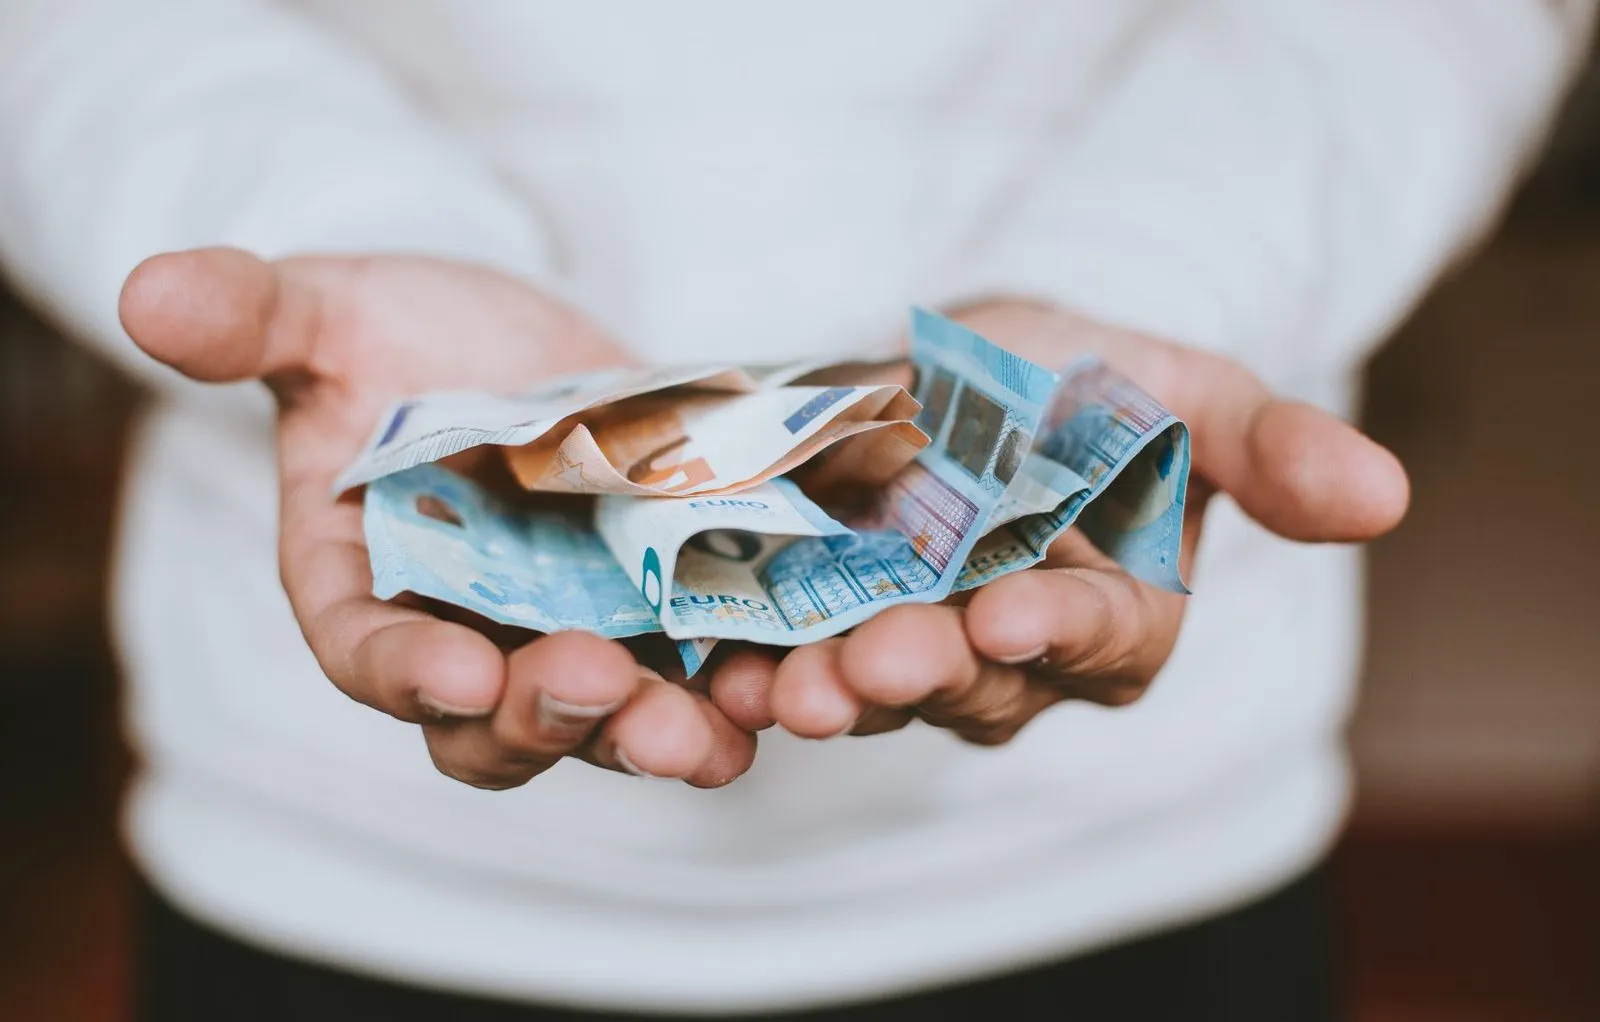
Warum tragen die Menschen in Deutschland nach wie vor durchschnittlich 98 Euro Bargeld mit sich herum, obwohl immer mehr mit Karte oder Smartphone zahlen?
Inhaltsverzeichnis
“Nur Bares ist Wahres!” galt lange als der Nationalslogan der Deutschen. Die Bundesrepublik gilt als Land der Barzahlenden, man hängt an Scheinen und Münzen. Doch das ändert sich: 2025 wurden laut Bundesbank erstmals mehr als die Hälfte der erfassten Alltagszahlungen bargeldlos beglichen. Ganz auf Bargeld zu verzichten, ist für die überwiegende Mehrheit trotzdem nach wie vor keine Option: Nur 4 % der Befragten verzichten ganz darauf. Warum tragen die Menschen in Deutschland nach wie vor durchschnittlich 98 Euro mit sich herum?
Warum ist die Liebe so groß?
Dabei fehlt es nicht an Alternativen: 90 % der Befragten mit Girokonto besitzen eine Girocard, 36 % haben schon einmal mit dem Smartphone oder einem tragbaren Gerät wie einer Smartwatch bezahlt. Trotzdem hängt die Wahl des Zahlungsmittels weiter stark von Aspekten wie Privatsphäre, Ausgabenkontrolle und Verlässlichkeit ab. Laut Bundesbank nennen 58 % den Schutz der Privatsphäre als meistgenannten Vorteil von Bargeld, 52 % den guten Überblick über die eigenen Ausgaben und 45 % die sofortige Erledigung der Zahlung. Einen 50-Euro-Schein gibt man eben doch nicht so schnell aus, wie die Karte gezückt ist. Und Unternehmen sammeln nun mal mit den Karten persönliche Daten und Informationen über das Konsumverhalten ihrer Kundschaft. Dabei ist auch das Bargeld keine hundertprozentig sichere Sache. Die Angst vor Diebstahl schreckt aber offenbar kaum ab. Im Portemonnaie der Menschen in Deutschland befinden sich durchschnittlich 98 Euro (2023: 103 Euro). Bei den 18- bis 24-Jährigen sind es nur 47 Euro, bei Menschen ab 65 Jahren 120 Euro.
Umgekehrt nennen viele auch Vorteile des bargeldlosen Bezahlens: 76 % schätzen, dass man sich nicht um den eigenen Bargeldbestand kümmern muss, 47 % empfinden es als einfach und 46 % als schnell.
Auch das Angebot spielt eine Rolle: Bargeld wird nach wie vor häufiger akzeptiert als Karten – laut EZB von 92 % der Unternehmen im Euroraum, Kartenzahlungen von 88 %. Da die Kartenzahlung für Geschäfte immer mit Kosten verbunden ist, lohnt es sich wegen der geringen Margen oft nicht, sie anzubieten, vor allem bei kleinen Geschäften wie dem Kiosk an der Ecke.
Geringer Anpassungsdruck
Was in Deutschland erst allmählich Alltag wird, ist andernorts längst zur Realität geworden. Diverse Länder zeigen uns schon lange, wie eine Welt aussehen kann, in der das Bargeld mehr und mehr in den Hintergrund rückt. Wer schon einmal solche Länder bereist hat, kann bestätigen, dass dort an jedem Kiosk jedes Kaugummi mit Karte bezahlt werden kann. Zum Teil wird auch gar kein Bargeld angenommen, wie es etwa in Schweden der Fall war. Dort gibt es inzwischen eine Gegenbewegung: Seit dem 1. Juli 2026 müssen Lebensmittelgeschäfte und Apotheken in Schweden wieder Bargeld annehmen, unter anderem als Schutz bei technischen Ausfällen und damit niemand ausgeschlossen wird, der nicht digital bezahlen kann. Doch woran liegt es, dass die Entwicklung in Deutschland langsamer verläuft?
Vergleicht man Deutschland mit Skandinavien, zeigt sich, dass Deutschland deutlich dichter besiedelt ist. Das heißt konkret: Für die Banken lohnt sich der breitgefächerte Einsatz kostspieliger Bankautomaten. Davon gab es 2018 rund 59.000, zuletzt waren es noch etwa 51.000. Somit ist der Weg zum nächsten Geldautomaten nicht weit: Im Schnitt sind es laut Bundesbank nur 1,4 Kilometer bis zum nächsten Geldautomaten oder Bankschalter. Das ist praktisch und vertraut, deswegen sehen viele keinen Grund, sich diesbezüglich umzustellen. Im Schnitt heben die Menschen in Deutschland 22-mal im Jahr Bargeld am Automaten ab (2023: 27-mal).
In dünn besiedelten Ländern sind die Wege zum nächsten Automaten dagegen oft deutlich länger. Dort ist die Kartenzahlung einfach bequemer.
Verblasst die Liebe doch?
Bargeld ist in Deutschland noch längst nicht aus der Mode gekommen, aber die Scheu vor Kartenzahlungen und dem Bezahlen per Smartphone ist spürbar gesunken. Im stationären Einzelhandel wurden 2025 laut EHI bereits 65,1 % des Umsatzes mit Karte bezahlt, Bargeld kam nur noch auf 32,3 % (2024: 33,8 %). Fast jede fünfte bargeldlose Zahlung (19,3 %) lief per Smartphone oder Smartwatch.
Auch bei der Zahl der Zahlungen hat sich das Bild gedreht: 2023 lag Bargeld mit 51 % noch knapp vorn, 2025 waren es laut Bundesbank nur noch 45 %. Erstmals wurde also mehr als die Hälfte der erfassten Alltagszahlungen bargeldlos getätigt (55 %; 2023: 49 %). Bargeld bleibt allerdings das am häufigsten genutzte einzelne Zahlungsmittel. Mobil bezahlt wird inzwischen jede zehnte Zahlung.
Wo wird die Reise hingehen?
In Deutschland gibt es bisher keinen Grund, von einem abrupten Wechsel der Zahlungsmethode auszugehen. Die Entwicklung von Zahlen mit Bargeld hin zu alternativen Bezahlmöglichkeiten verläuft schleichend. Gleichzeitig halten 80 % der Befragten es laut Bundesbank für wichtig, dass es in Deutschland möglich bleibt, mit Bargeld zu bezahlen. 68 % sprechen sich dafür aus, dass dies bei jeder Zahlungsgelegenheit vor Ort möglich sein sollte.
Verbraucherschutzorganisationen fordern, dass alle auch weiterhin die Chance bekommen müssen, bar zahlen zu können. Schließlich sollte niemand dazu gezwungen werden, Datenspuren zu hinterlassen, wo es nicht unbedingt notwendig ist.
Wie steht ihr dazu? Wie viel Bargeld tragt ihr im Schnitt mit euch umher?
Geschrieben von Maria Bauer
Dieser Beitrag dient der Information und ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.